Magasiner par
11 août 2026
AUTEUR Michelle Wan, Gestionnaire de marque et rédactrice sur la qualité de l'air, Filterbuy | EXAMINÉ PAR David Clark, Technicien CVC autorisé | MIS À JOUR 31 août 2026
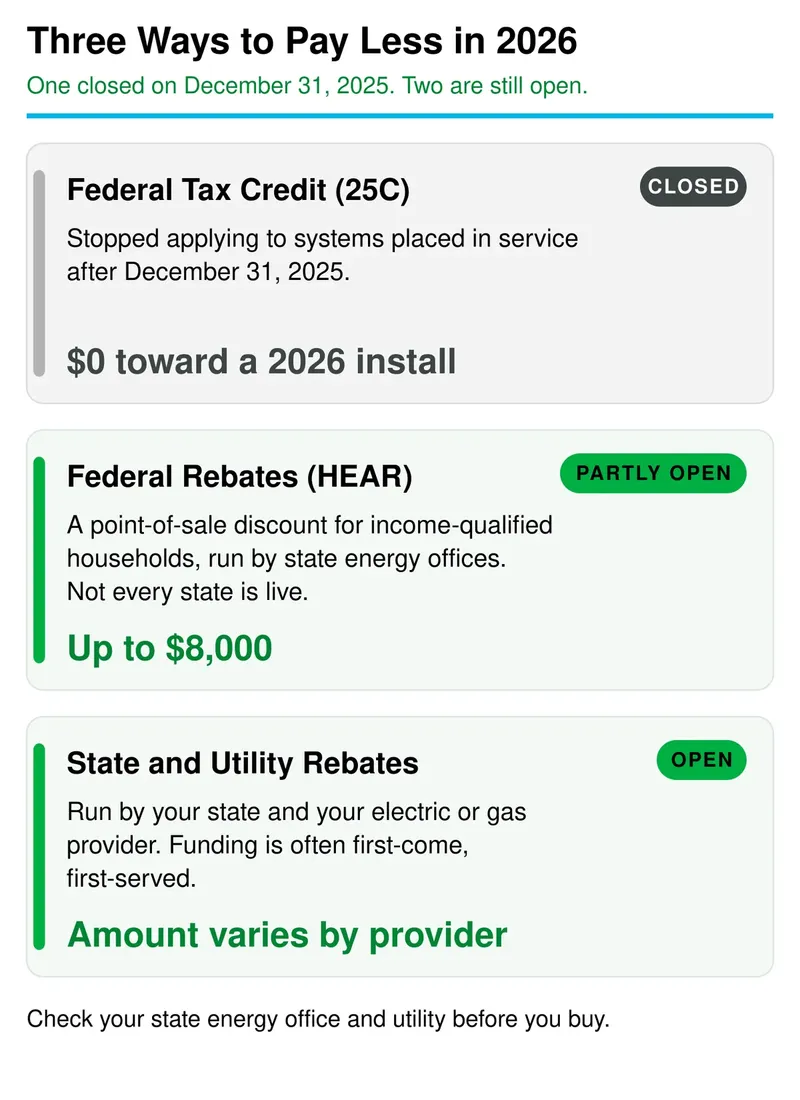
Le crédit d'impôt fédéral pour pompe à chaleur ne s'applique plus en 2026. L'article 25C a cessé de couvrir les systèmes mis en service après le 31 décembre 2025, donc une installation en 2026 ne peut pas le demander. Les programmes de rabais fonctionnent toujours, et c'est là que se trouvent les économies restantes. Voici ce qui est disponible.
Crédit d'impôt fédéral (article 25C) : Fermé. Il ne s'applique pas aux systèmes mis en service après le 31 décembre 2025.
Rabais fédéraux (HEAR, également écrit HEEHRA) : Jusqu'à 8 000 $ pour une pompe à chaleur pour les ménages admissibles selon le revenu, appliqués comme rabais au point de vente. Votre bureau d'énergie d'État le gère, donc la disponibilité dépend de votre localisation.
Rabais des États et des services publics : Ceux-ci fonctionnent séparément des programmes fédéraux. Les montants et les règles varient selon le fournisseur, et le financement est souvent accordé selon le principe du premier arrivé, premier servi.
Consultez votre bureau d'énergie d'État et votre fournisseur d'électricité avant de magasiner, car c'est là que les économies de 2026 sont déterminées.
Un climatiseur monosplit sans conduits est une pompe à chaleur air-air, c'est donc la même catégorie d'équipement que ces programmes couvrent. Répondez à quelques questions rapides et nous vous orienterons vers le bon système pour votre espace.
Préférez parcourir d'abord? Consultez nos systèmes de climatiseur monosplit sans conduits.
Le crédit d'impôt fédéral pour pompe à chaleur a disparu. L'article 25C a expiré pour les systèmes mis en service après le 31 décembre 2025, et l'article 25D, qui couvrait la géothermie, a pris fin le même jour. Si votre système fonctionnait à ce moment-là, vous pouvez toujours le demander sur votre déclaration de 2025 en utilisant le formulaire IRS 5695. Pour tout système installé en 2026, l'argent provient des programmes d'État et de votre fournisseur d'électricité.
L'article 25C, le Crédit pour améliorations développant l'efficacité énergétique du domicile, a pris fin pour les biens mis en service après le 31 décembre 2025, selon la Loi publique 119-21.
L'article 25D, le Crédit pour énergie propre résidentielle couvrant les thermopompes géothermiques et l'énergie solaire, a expiré à la même date.
Une installation en 2025 peut toujours être déclarée sur une déclaration fédérale de 2025, y compris les déclarations avec prolongation jusqu'au 15 octobre 2026.
L'ARC exige un numéro d'identification de fabricant admissible sur la déclaration pour la propriété de 2025. Sans celui-ci, aucun crédit n'est autorisé.
Les remises HEEHRA pouvant aller jusqu'à 8 000 $ se poursuivent pour les ménages admissibles selon le revenu dans les États qui ont lancé le programme, bien que le financement soit limité. Les remises des services publics sont maintenant l'incitatif le plus largement disponible.
Non. Le crédit d'impôt fédéral pour les thermopompes a pris fin pour les systèmes mis en service après le 31 décembre 2025. La Loi One Big Beautiful Bill, Loi publique 119-21, signée le 4 juillet 2025, a résilié l'article 25C du Code fiscal interne sept ans avant son calendrier d'expiration original, donc une thermopompe installée en 2026 ne rapporte rien, peu importe quand elle a été commandée, financée ou payée.
L'article 25D a disparu à la même date, emportant avec lui le crédit de 30 % pour la géothermie et l'énergie solaire sur toiture sans plafond en dollars. Les deux sont libellés différemment, puisque l'article 25C s'applique aux biens mis en service après le 31 décembre 2025 tandis que l'article 25D s'applique aux dépenses engagées après cette date, et les directives de l'ARC sur les résiliations de crédits énergétiques de la OBBBA précisent les deux dates.
Pour l'article 25C, tout dépend de l'expression « mise en service », que l'ARC définit comme le jour où le système est installé, mis en service et prêt à l'emploi. Un système signé en novembre 2025 mais mis en service en janvier 2026 ne rapporte rien.
Cela attrape les gens, car beaucoup de soumissions supposent toujours le contraire. Certaines pages fédérales et de fabricants continuent à afficher l'ancienne date d'expiration du 31 décembre 2032, y compris la page des thermopompes à source d'air ENERGY STAR, tandis que la loi, la page de crédit de l'ARC et les instructions du formulaire 5695 de 2025 disent tous que le crédit est terminé. Si une proposition de 2026 déduit 2 000 $ contre un crédit fédéral, demandez une soumission corrigée.
Deux crédits d'impôt ont pris fin, mais deux programmes de remise ont survécu, parce que l'argent des remises avait déjà été versé aux États plutôt que de transiter par le code fiscal.
Sections 25C and 25D were terminated for property placed in service after December 31, 2025 by Public Law 119-21, section 70505. Source: IRS.
Vous le demandez sur votre déclaration fédérale de 2025 en utilisant le formulaire 5695 de l'ARC, partie II. Le crédit vaut 30 % du matériel admissible et des frais d'installation, limité à 2 000 $ pour une thermopompe, et les déclarations avec prolongation sont dues le 15 octobre 2026.
Confirmez que l'équipement a atteint le plus haut niveau d'efficacité CEE en vigueur au début de l'année d'installation, sans inclure aucun niveau avancé. C'est le test réglementaire pour les thermopompes, tandis que ENERGY STAR Most Efficient s'applique aux fenêtres et aux puits de lumière.
Obtenez le numéro d'identification du fabricant qualifié (NIFQ) à quatre caractères. Pour les biens de 2025, l'article doit provenir d'un fabricant qualifié, et le NIFQ doit figurer sur votre déclaration. L'exigence a pris effet pour l'année d'imposition 2025, et c'est celle que la plupart des guides omettent. Les Instructions de l'IRS pour le formulaire 5695 montrent où cela va.
Obtenez la facture détaillée avec la main-d'œuvre sur sa propre ligne, puisque la main-d'œuvre compte pour le crédit relatif aux thermopompes.
Soustrayez toute remise qui compte comme un rajustement du prix d'achat. Une subvention d'un service public se déduit de vos dépenses admissibles, qu'elle vous ait été versée ou versée à votre entrepreneur. Les incitatifs provinciaux ne le font généralement pas, bien que certains constituent un revenu imposable.
Déposez le formulaire 5695, partie II, avec la déclaration pour l'année où le système a été mis en service.
Le crédit est non remboursable et ne s'accumule pas, donc si votre responsabilité fiscale fédérale de 2025 était inférieure au montant du crédit, la partie inutilisée est simplement perdue.
La section 25D fonctionne différemment. Le crédit inutilisé de 25C disparaît, mais le crédit inutilisé de 25D ne disparaît pas, de sorte qu'une installation géothermique de 2025 qui a dépassé votre responsabilité fiscale réduit toujours ce que vous devez sur votre déclaration de 2026. C'est la seule façon qu'un crédit expiré atteigne un dépôt de 2026.
Une autre ligne vaut la peine d'être vérifiée. Si un panneau électrique a dû être remplacé pour faire fonctionner la thermopompe, il est admissible séparément jusqu'à 600 $, pourvu qu'il respecte le Code électrique national et ait au moins 200 ampères. L'IRS autorise également un refuge de conformité, donc si le panneau a été installé une année et la thermopompe l'année suivante, les deux comptent comme installés l'année suivante.
Les remises pour thermopompes en 2026 proviennent de trois sources : le programme fédéral HEEHRA, le programme fédéral HOMES et votre province ou service d'électricité. Les deux programmes fédéraux sont administrés par les bureaux provinciaux de l'énergie, c'est pourquoi la disponibilité varie tellement selon la province.
HEEHRA and HOMES are federally funded and administered by state energy offices. AMI means Area Median Income.
Un programme, trois noms : le ministère de l'Énergie l'administre comme le High-Efficiency Electric Home Rebate (HEEHR), de nombreuses provinces l'appellent HEAR, et la Californie l'appelle HEEHRA. L'état par province est sur la page du programme Home Energy Rebates du ministère de l'Énergie.
La disponibilité change rapidement. La Californie a signalé que ses remises HEEHRA pour maisons unifamiliales étaient entièrement réservées dans toute l'État au 24 février 2026, les demandes restantes étant mises en attente, tandis que d'autres provinces n'ont pas encore lancé. Les remises des services d'électricité ont tendance à être l'option la plus stable, car elles ne dépendent pas du financement fédéral.
Une thermopompe devait respecter le niveau d'efficacité énergétique maximal du programme CEE en vigueur au début de l'année d'installation, sans compter les niveaux avancés, et être installée dans une résidence principale existante. Elle devait également assurer le chauffage et le refroidissement. Le page de crédit IRS pour l'amélioration écoénergétique des maisons énumère la norme par catégorie.
En pratique, cela signifiait deux cotes sur le certificat AHRI pour les unités intérieures et extérieures appareillées : SEER2 pour le refroidissement et HSPF2 pour le chauffage.
Ces cotes restent importantes en 2026, car la plupart des programmes de rabais établissent leurs critères en fonction des niveaux CEE ou de la certification ENERGY STAR. Demandez à votre installateur le numéro de référence AHRI et confirmez-le dans le répertoire AHRI avant de signer.
Non, et cela n'a pas changé à la fin du crédit. La section 25C ne s'appliquait qu'aux maisons existantes qui constituaient la résidence principale du contribuable, ce qui excluait les propriétés locatives, les maisons de vacances et les constructions neuves. Les constructions neuves ont leur propre crédit en vertu de la section 45L, mais c'est le constructeur qui le réclame, et il expire pour les maisons acquises après juin 2026.
« J'ai vérifié chaque source de cette page par rapport à la loi elle-même avant de la publier, et ce qui m'a arrêtée, c'est le nombre de sources qui affichent encore l'ancienne date de 2032, y compris une source fédérale. Si vous détenez une soumission de 2026 avec un crédit de 2 000 $ inscrit dedans, la date d'installation est le seul chiffre qui compte. »
— Michelle Wan
13 % des ménages américains utilisaient une thermopompe comme équipement de chauffage principal en 2020.Cela donne une idée de l'ampleur de la portée du crédit 2025 et des rabais subsistants. Source : U.S. Energy Information Administration, Use of Energy in Homes
9,2 millions d'unités de logements occupés, 6,9 % du total américain, n'avaient pas de climatisation en 2023.Une thermopompe couvre les deux, ce qui est pourquoi le crédit exigeait un système qui chauffe et refroidit. Source : U.S. Census Bureau, 2023 American Housing Survey
Une thermopompe air-air peut fournir jusqu'à trois fois plus d'énergie thermique que l'électricité qu'elle consomme.Sans crédit fédéral, c'est l'efficacité énergétique qui permet de rentabiliser l'investissement. Source : ENERGY STAR (U.S. EPA), Air-Source Heat Pumps
Oui. Remplissez le formulaire IRS 5695, partie II, avec votre déclaration fédérale de 2025. Les déclarations en prolongation sont dues le 15 octobre 2026. Si vous avez déjà rempli votre déclaration et l'avez oubliée, demandez un correctif. Le guide de Filterbuy pour réclamer une installation de thermopompe en 2025
Oui. La section 25D couvrait la géothermie à 30 % sans plafond de dollars et a expiré à la même date que la section 25C.
Commencez par votre bureau provincial de l'énergie, puis par la page des Rabais pour l'efficacité énergétique du gouvernement fédéral. Le financement est limité et certaines provinces ont déjà réservé le leur.
Oui. Un mini-split sans conduits est une thermopompe, donc la plupart des programmes de rabais des services publics la classent dans cette catégorie. Consultez les règles de crédit d'impôt et de rabais pour mini-split de Filterbuy
Ce guide contient des renseignements généraux et non des conseils fiscaux. Filterbuy le révise par rapport aux directives actuelles de l'Agence du revenu du Canada et au statut des programmes provinciaux, et la date de vérification apparaît en haut. Les règles du programme et le financement changent au cours de l'année. Vérifiez auprès de l'Agence du revenu du Canada et de votre bureau provincial de l'énergie, et consultez un professionnel en fiscalité autorisé.
